美国宠物市场:中国品牌的机会与进场路径研究报告
1580亿美元宠物市场,中国品牌如何从线上爆款走进美国线下货架?
数据口径:美国总量与结构为 APPA《State of the Industry》行业协会口径;全球对比中欧洲为 Euromonitor 宠物护理口径、中国为《中国宠物行业白皮书》城镇犬猫消费口径,三者统计范围不完全一致,仅作量级对比。分析师估计类数据已在正文中标注。
一、美国宠物市场分析:体量、增速、结构与展望
1.1 总体量:五年增长 54%,2025 年达 1580 亿美元
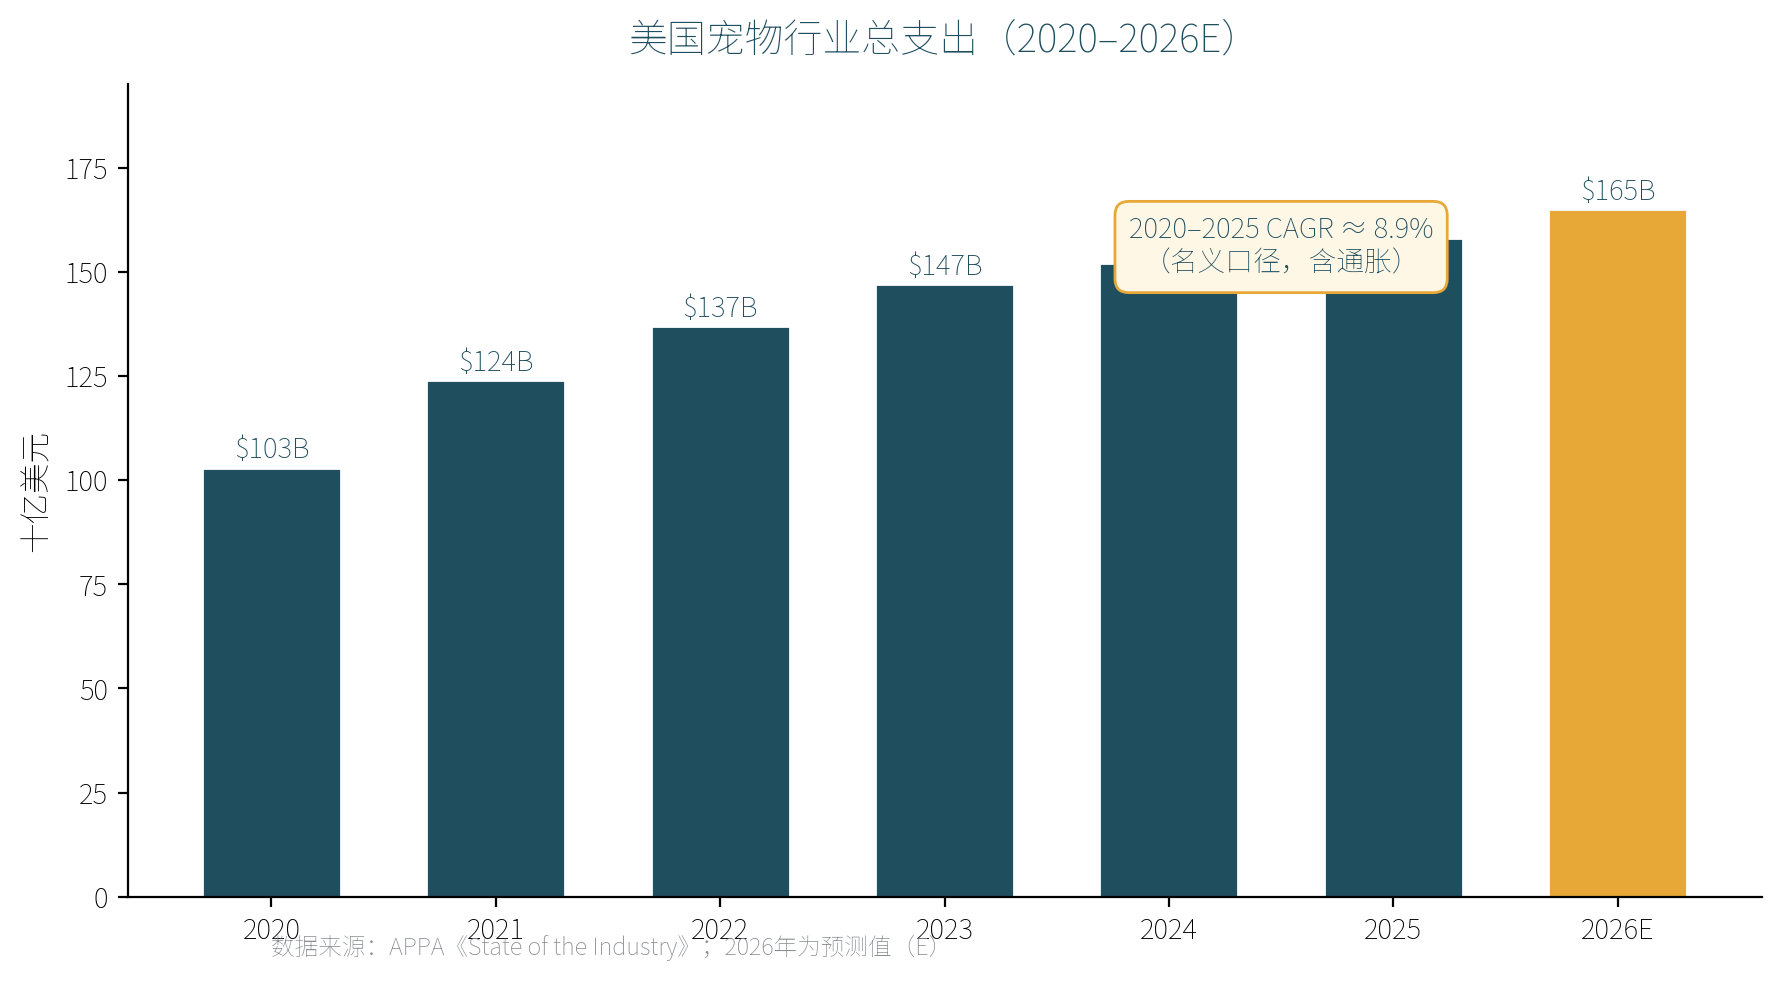
图1:美国宠物行业总支出(2020–2026E)
APPA 数据显示,美国宠物行业总支出从 2020 年的 1030 亿美元增长至 2025 年的 1580 亿美元,五年绝对增量 550 亿美元——仅增量就相当于一个中国宠物市场的体量。2020–2025 名义 CAGR 约 8.9%,2026 年预计 1650 亿美元(+4.4%,其中约 2 个百分点为通胀,实际增长约 2.4%)。
分析:8.9% 的名义增速里有 2021–2023 年高通胀的贡献,实际增长更温和。但即便打折,这仍是一个"大而韧"的市场:横跨疫情、通胀、消费降级讨论,五年无一年负增长。对中国品牌的含义:这不是一个需要"赌风口"的市场,而是一个"只要切对结构性机会就能活得很好"的市场。
1.2 市场结构:四个子市场,"服务"跑得最快
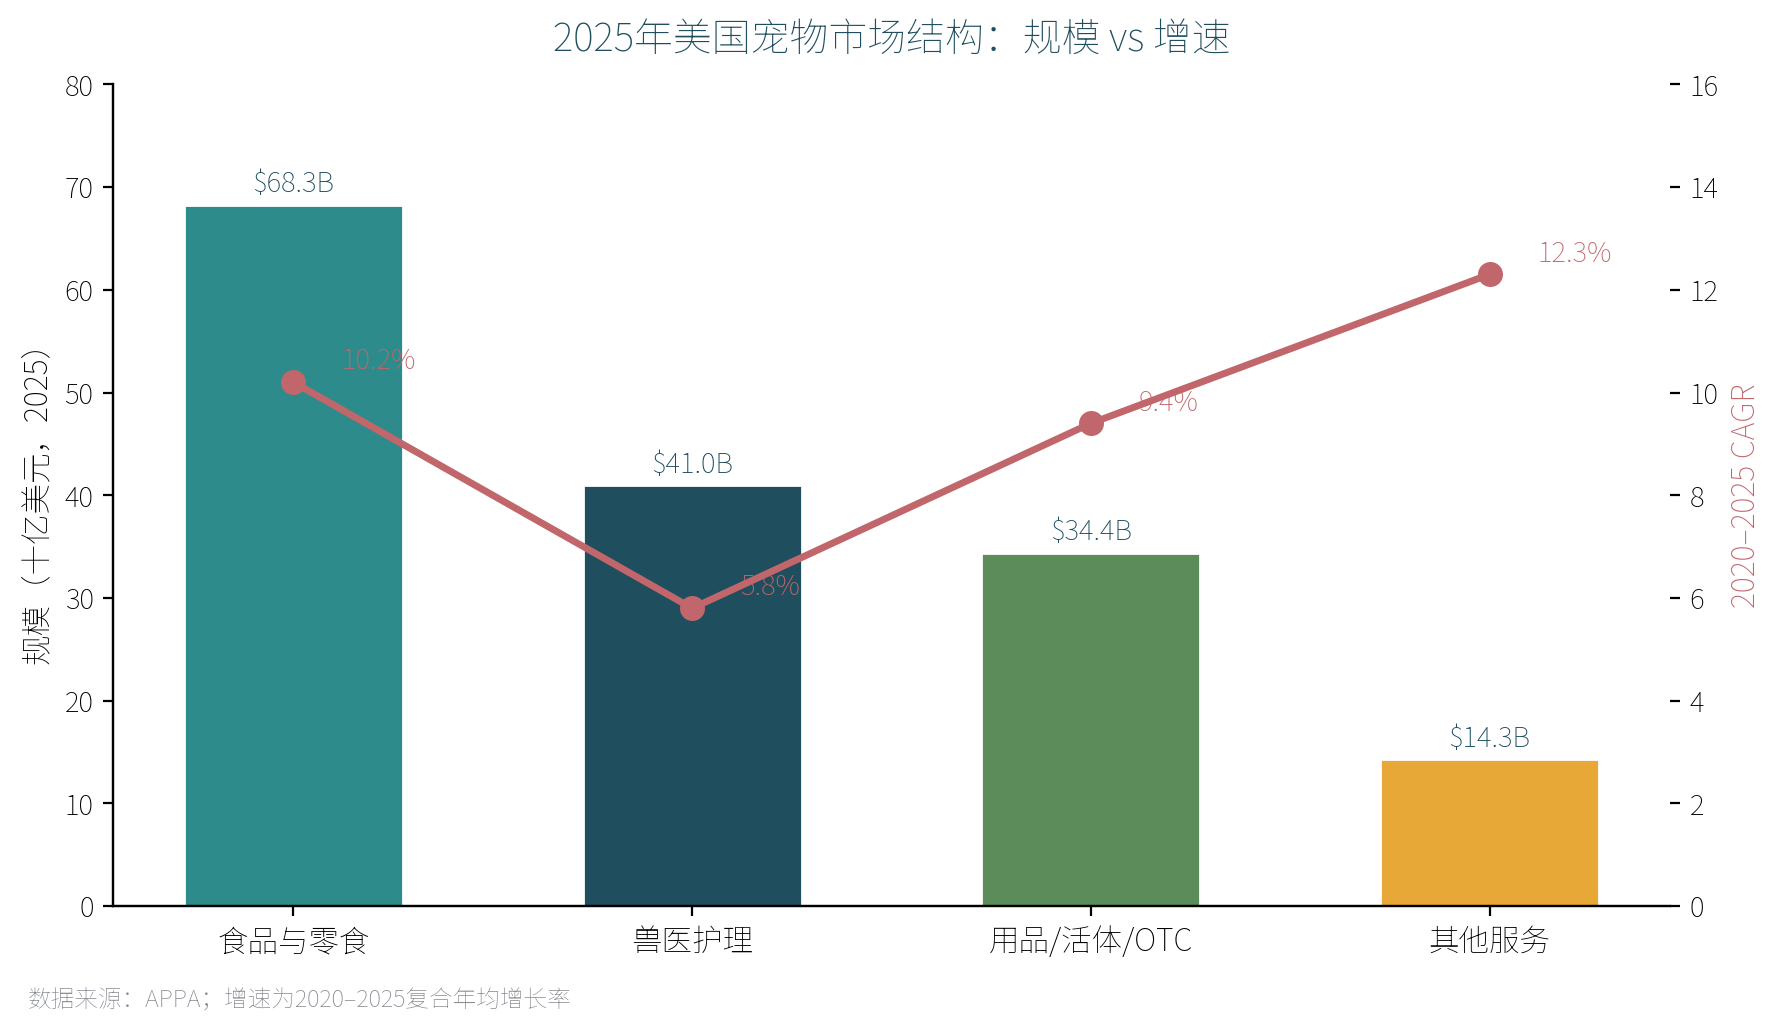
图2:2025年美国宠物市场结构:规模 vs 增速
2025 年四个细分:食品与零食 683 亿美元(占比 43%,CAGR 10.2%)、兽医护理 410 亿美元(5.8%)、用品/活体/OTC 344 亿美元(9.4%)、其他服务(美容、寄养、训练等)143 亿美元(12.3%,四者中最快)。
分析:
- 食品仍是基本盘(43%),但增速最快的"其他服务"揭示了一个深层特征:宠物 humanization(拟人化)已进入深水区——当主人开始为"服务"而非"产品"付更多钱,说明宠物在家庭中的地位已从"财产"变为"成员"。这对中国品牌的启示是:产品叙事要从"功能参数"转向"家庭成员视角"(健康监测、陪伴、情感连接),这正是 PETLIBRO 摄像头喂食器、智能猫砂盆能卖出溢价的原因。
- 用品 9.4% 跑赢大盘,且是四个细分中与"中国制造"关联最深的——供应链禀赋直接变现,我们在下一节里详细分析。
1.3 增长最快的品类与特征:五个结构性机会
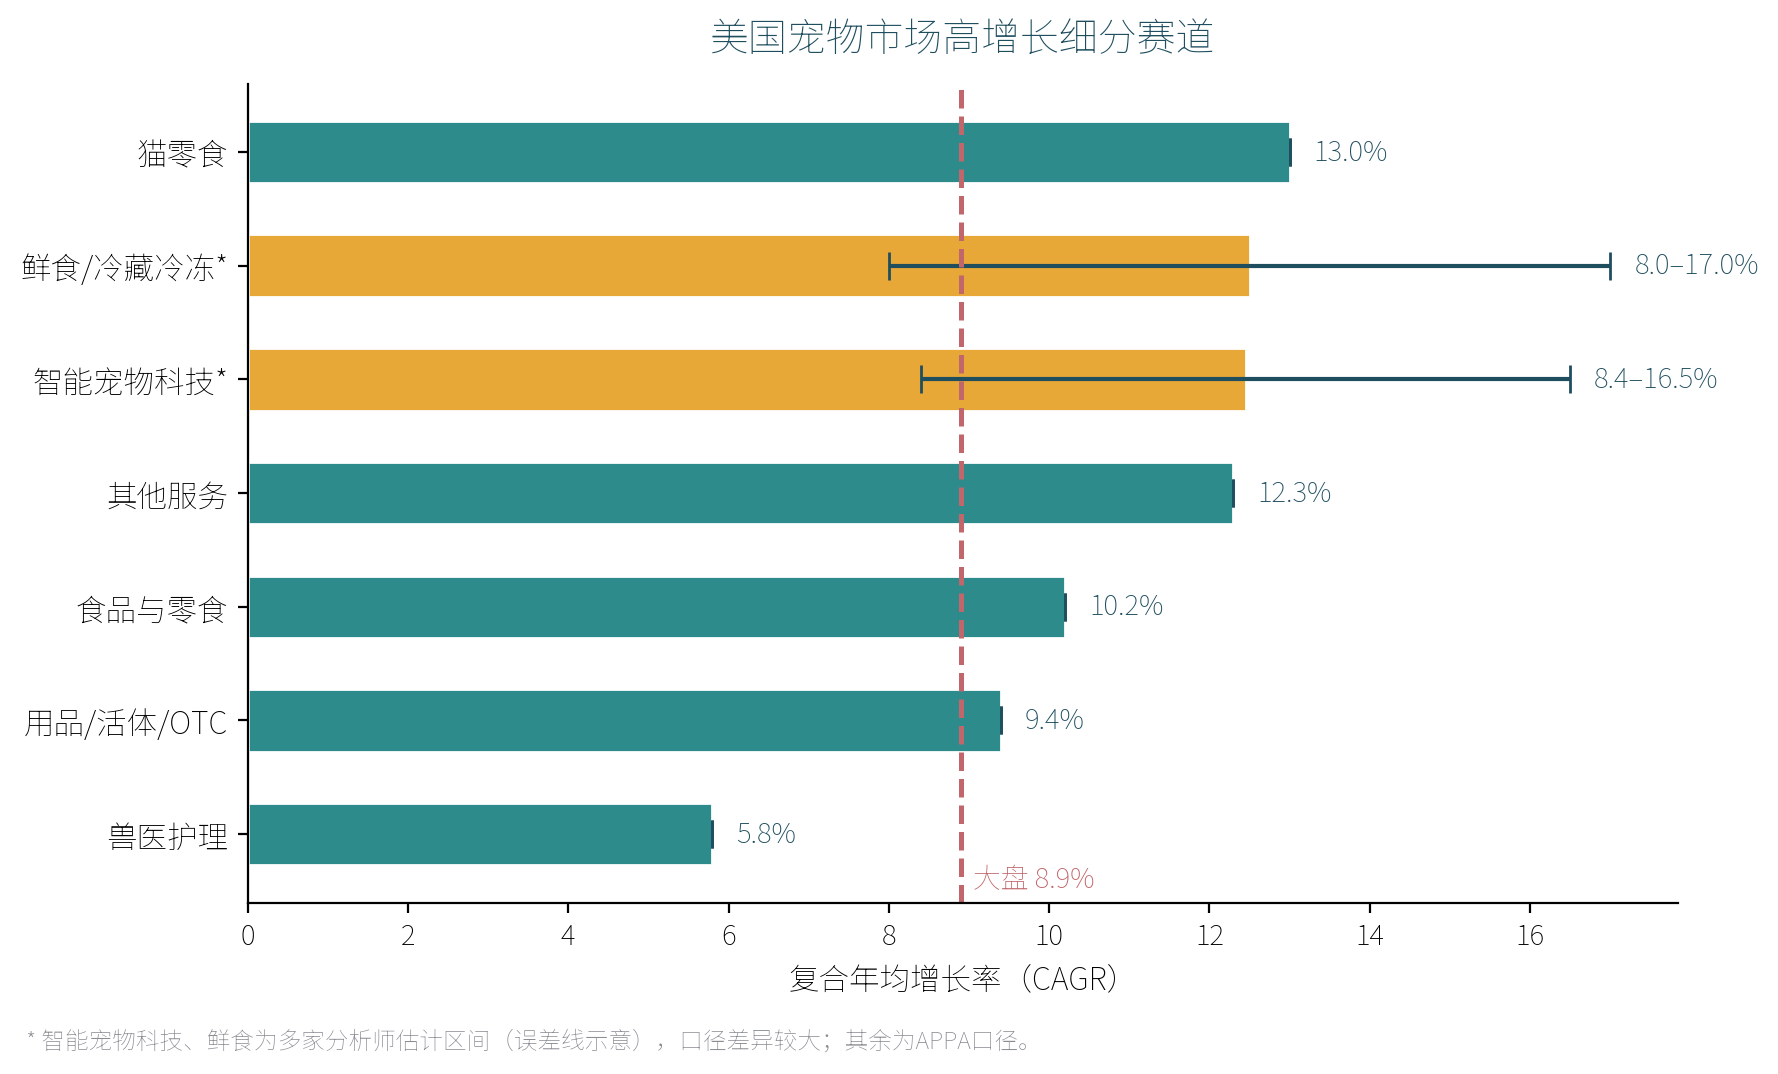
图4:美国宠物市场高增长细分赛道
把各口径的高增长赛道放在一起看,五个方向反复出现:
- 猫经济:美国养猫家庭同比 +5%,APPA 称"破纪录的猫拥有率上升";中国 2018–2024 年猫消费 CAGR 14.2% vs 犬 6.7%,2025 年猫 +5.2% vs 犬 +3.2%,预计 2027–2028 年猫消费反超犬;猫零食 CAGR 13% 为零食类型中最快。美、中一致,说明这是结构性趋势而非周期波动——城市化、小户型、年轻人养宠共同指向猫。
- 智能宠物科技:2025 年规模约 28–41 亿美元(口径差异大),CAGR 8.4%–16.5%,各家分析师一致判断"显著跑赢大盘",APPA 亦确认宠物科技快速扩张。
- 鲜食/冷藏冷冻:CAGR 8%–17%,跑赢包装宠物食品整体(3.7%)。
- 猫砂及硬件:猫砂盆硬件 7.9%、植物基/天然猫砂 6%+,均高于猫砂整体(3.95%–5.7%)。
- 宠物保险:2025 年 36 亿美元(+11%),2026 年 Q1 再 +16.8%——服务化的又一个证据。
分析:五个机会的共同特征是"拟人化 + 科技化 + 健康化"。而中国品牌的供给优势恰好落在"智能硬件 × 猫"这个交叉象限(见第二章)——这不是偶然,而是供给禀赋与需求趋势的共振。选品时就应该只在这个象限里选。
1.4 全球横向对比:最大,且过去五年增长最快
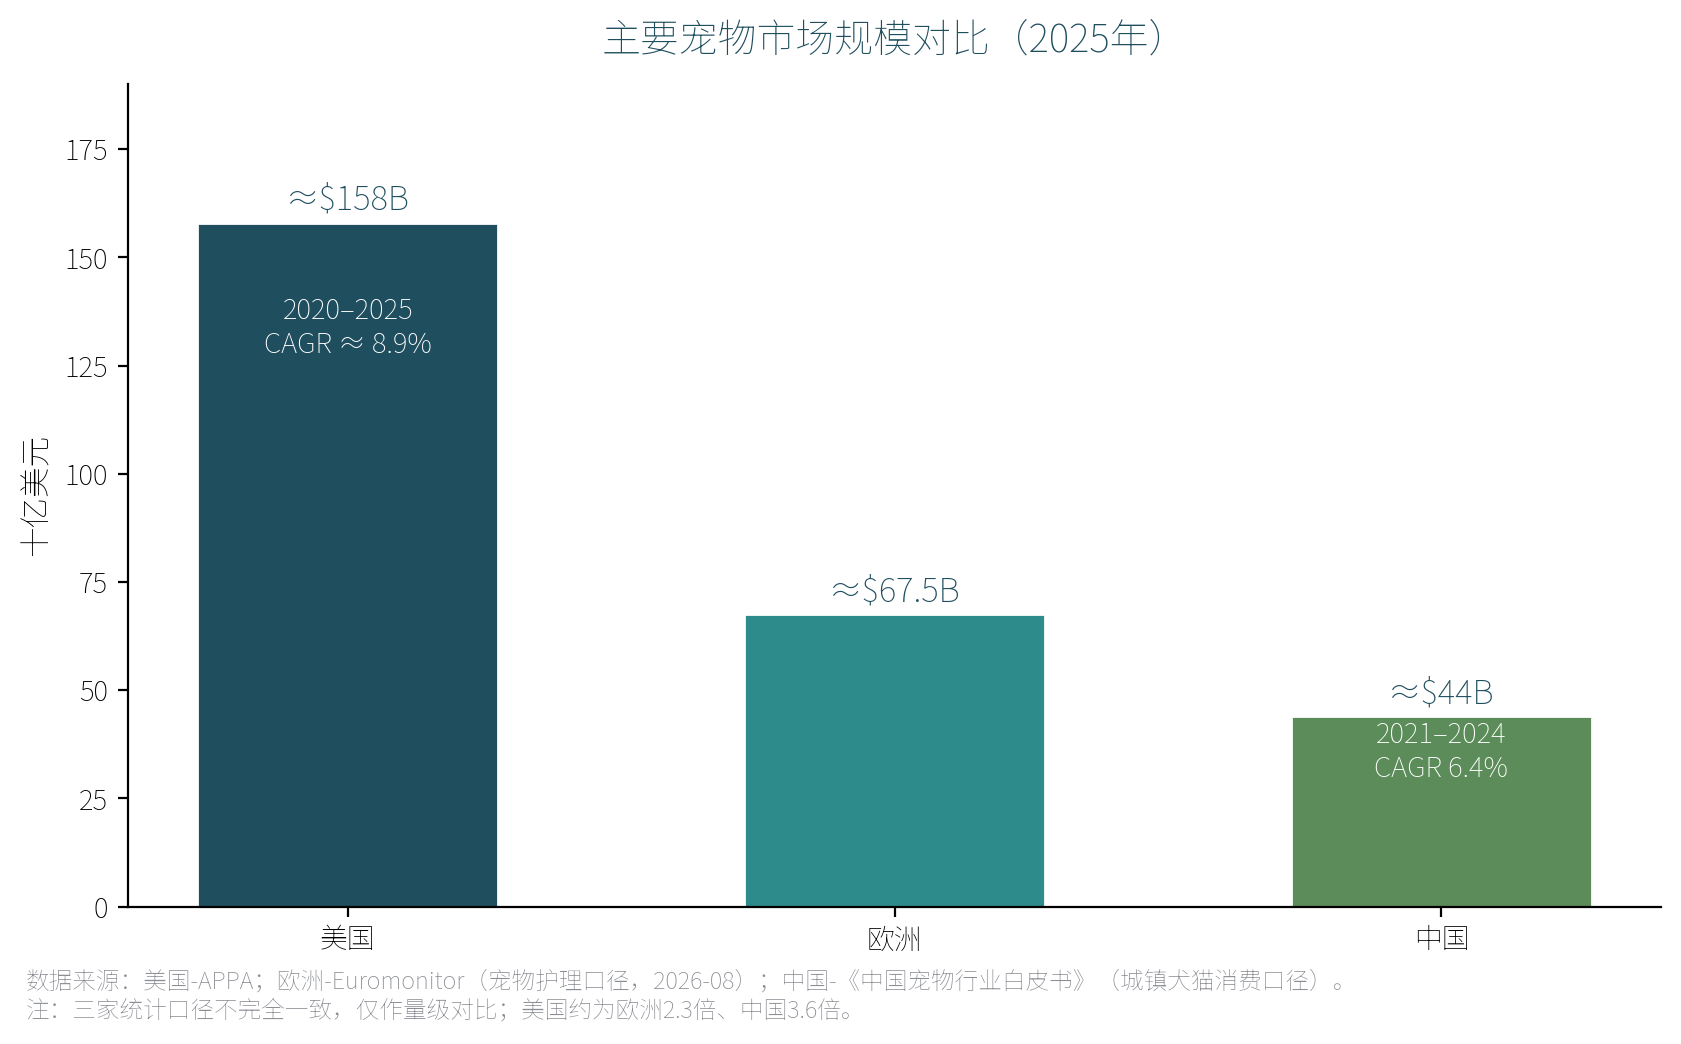
图3:主要宠物市场规模对比(2025年)
2025 年:美国 1580 亿美元 ≈ 欧洲(约 675 亿)的 2.3 倍、中国(约 440 亿,城镇犬猫口径)的 3.6 倍,断层领先。增速上,美国 2020–2025 名义 CAGR 8.9%,高于中国 2021–2024 年的 6.4%(白皮书口径)——过去五年,美国不仅是最大的,也是主要市场中名义增长最快的(注:美国数字含高通胀因素,实际增速需打折看待;中国 2025–2028 年预计回升至约 9%)。
展望未来,Euromonitor 预计 2031 年前北美 CAGR 3%、亚太 4%——未来亚太增速将反超北美,但美国的绝对增量仍是全球最大。2025→2030 年美国增量约 840–1030 亿美元,相当于"再造 1.5 个欧洲市场"。
分析:对中国品牌而言,美国市场的战略价值不在于"增速故事",而在于"规模 × 付费意愿 × 趋势定义权"——美国定义的品类趋势(智能喂食器、猫砂盆)会外溢到全球。在美国验证过的产品,拿到欧洲、东南亚都是降维打击。
1.5 未来展望:慢增长的大市场
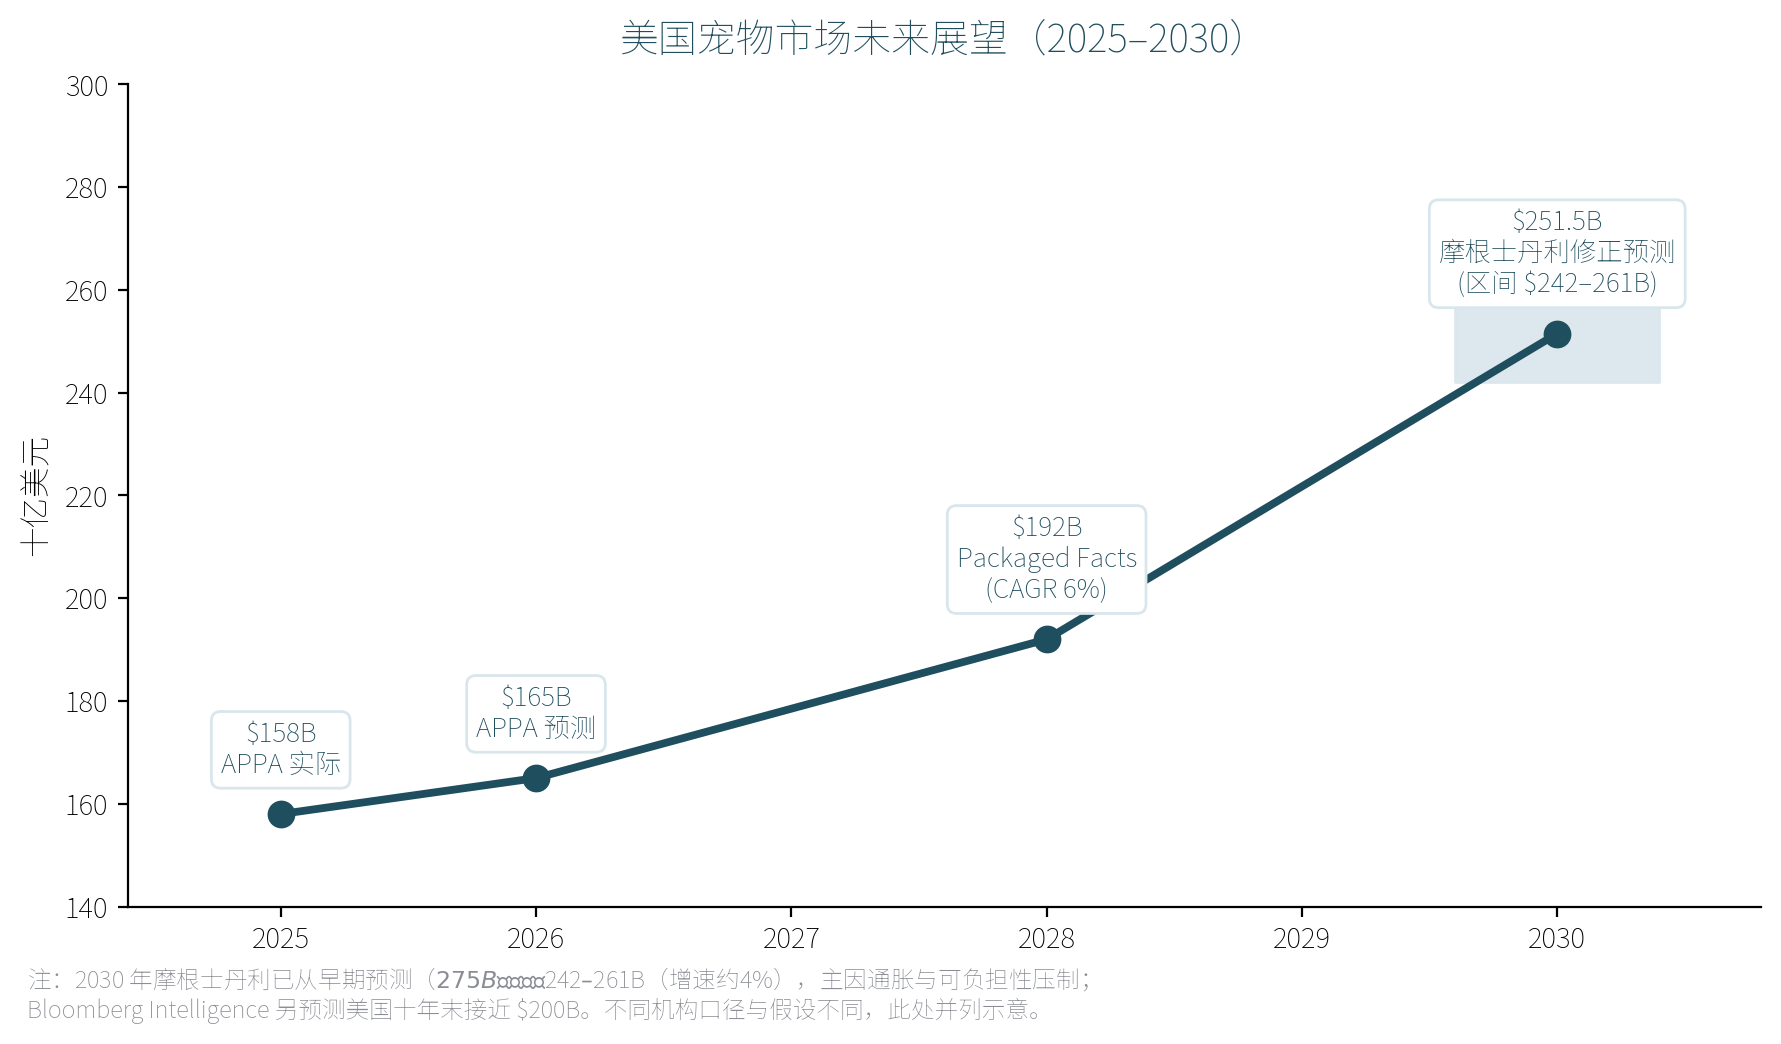
图6:美国宠物市场未来展望(2025–2030)
- APPA:2026 年 1650 亿美元;
- Packaged Facts:CAGR 6% 至 2028 年 1920 亿美元;
- 摩根士丹利:2026 年已将 2030 年预测从 2750 亿下修至 2420–2610 亿美元(增速约 4%),主因通胀与可负担性压制;
- Bloomberg Intelligence:美国十年末接近 2000 亿美元,全球超 5000 亿美元。
分析:增速中枢从 ~9% 回落到 ~4%,"慢增长的大市场"意味着打法要从"赌大盘"转向"找结构性机会"。大盘的 beta 越来越薄,alpha 只能来自高增长细分。
本章结论:美国市场的五个特点
- 断层领先的规模:约为欧洲 2.3 倍、中国 3.6 倍;
- 名义高增长、实际温和:8.9% 里有通胀水分,但韧性极强、五年无负增长;
- 服务化与高端化:服务 12.3% 最快,humanization 进入深水区;
- 猫经济是跨市场共识:美、中数据一致指向猫;
- 五、科技化是最大变量:智能用品、鲜食、保险都在跑赢大盘。
二、中国品牌在美国的表现:突出之处与优劣势
2.1 突出之处:五个"中国时刻"
中国品牌在美国宠物市场不是"有存在感",而是在几个细分赛道定义了品类:
- 智能喂食器品类定义者:PETLIBRO(品牌口径:累计售出超 300 万台、Amazon 智能喂食器品类市占 35% (Stackline 数据);Granary 型号为 Amazon 自动猫喂食器类目 #1 Best Seller、近万条评论)、PetKit(Eversweet 系列)。
- 自清洁猫砂盆赛道"包场":Catlink(Chewy 在售 $219–$399)、Meowant(Amazon BSR #25–42、Chewy 在售)、Furbulous(Indiegogo 众筹超 $80 万创宠物品类纪录、Best Buy 742 条评论 4.39 星)——这个赛道几乎看不到美国本土品牌的身影。
- 猫砂创新:pidan(设计驱动、猫砂获 PATS New Product Awards 2025)、Honeycare(宠物卫生品类、TikTok Shop 单品 6.6K 已售)。
- 饮水机:Veken 在 Amazon 狗/猫饮水机类目多款 #1 Best Seller。
- 美容工具:oneisall(深圳公司,电推剪品类代表)。
2.2 横向对比:优势与劣势
| 维度 | 中国品牌的优势 | 中国品牌的劣势 |
|---|---|---|
| 供应链 | 深圳硬件生态:快速迭代、成本控制、硬件+App 一体化能力 | — |
| 产品 | 功能"堆料"足、智能化程度高 | 工业设计语言、品牌故事弱于本土老牌(如 PetSafe) |
| 价格 | $100–400 甜点价格带,质价比突出 | 促销依赖度高,利润薄;提价能力弱 |
| 渠道 | Amazon 运营炉火纯青(Listing、评论、广告) | 线下买手关系几乎为零;对 Chewy/PetSmart 体系陌生 |
| 信任 | — | 宠物食品信任壁垒极高(见 2.3);售后与召回成本高 |
| 营销 | 社媒/众筹冷启动能力强 | 美国本土 PR、KOL、展会体系薄弱 |
| 合规 | — | UL/ETL 认证、保修、美国本土客服是必修课也是成本 |
分析:优势集中在"供给侧"(造得出来、造得便宜、迭代得快),劣势集中在"需求侧"(品牌、信任、渠道关系)。这决定了中国品牌的上半场是"产品驱动",下半场必须是"品牌与渠道驱动"——PETLIBRO 进 PetSmart 的本质,就是从上半场跨入下半场。
2.3 现实:主体是 Amazon 与 OEM,食品品牌化仍是空白
- 线上:Amazon 是绝对主战场(Best Seller 排名 + 评论数是买手眼中的"硬通货"),Chewy、Walmart.com、Target.com、Best Buy marketplace、TikTok Shop、品牌 DTC 为辅。
- 食品:品牌化零售基本空白。中宠股份、乖宝宠物 2025 年前三季度营收分别 38.6 亿、47.37 亿元人民币,以 OEM/出口代工为主;2024 年中国宠物行业出口 42.7 亿美元。
分析:为什么是这个格局? 宠物食品的品牌化有三重门槛:① 信任——宠物食品安全事件的集体记忆让美国消费者对"陌生品牌食品"极度谨慎;② 法规——AAFCO 标准、FDA 监管,试错成本高;③ 决策重量——食品是"吃进肚子"的,决策远重于"看得见摸得着"的用品。中国品牌选择"先代工、后品牌"是理性策略:用品先行建立"中国制造=好产品"的心智,食品再跟进。但这也意味着,食品是中国品牌在美国的下一个十年机会——谁先跨过信任门槛,谁吃最大的一块(食品占 43%)。
三、成功案例:从线上到线下
3.1 PETLIBRO → PetSmart:最完整的样本
时间线:
- 2025 年 11 月:发布 Luma 智能猫砂盆($599.99),PR 预告"2026 年初进 PetSmart 门店";
- 2026 年 3 月:PR Newswire 官方通稿,宣布登陆 PetSmart.com 及全美"部分门店"(select stores;第三方改写称首批近 400 店);
- 2026 年 10 月 3 日(本次研究实地核验):petsmart.com 首页横幅"Save up to 20% on ALL Petlibro products",Granary 摄像头喂食器产品页显示到店自提(BOPIS)。
促成因素分析:
- 线上先行验证:Amazon 品类地位(35% 市占口径、类目 #1)给了买手"有需求证据"的谈判筹码——数据是买手唯一的语言;
- 高单价旗舰单品破局:以 $599.99 的 Luma 切入"Pet Tech"品类空位,而非低价走量款——帮 PetSmart 做了它自己想做的"品类升级";
- 美国本土营销前置:聘美国 PR 公司、圣诞季创意营销,与上架节奏同步;
- 渐进式 rollout:线上预热 → 部分门店+官网 → 全站促销,用数据换扩店。
3.2 PetKit → Petco.com / Target.com:进行中的样本
petco.com(Eversweet Max/Solo 2/3 Pro,带 Petco SKU 与用户评价)、target.com(Eversweet Solo SE,$24.99)在售;比价站显示同款亦出现在 Walmart、Sam's Club、Tractor Supply、Kohl's。目前证据止于其电商站,无实体门店陈列确证——这是"进入零售商体系"的早期阶段,可视为 PetSmart 式扩张的前置步骤。它的价值在于证明:进了实体连锁店的电商站,就拿到了和买手谈门店的入场券。
可迁移的五条经验
- 一、先在 Amazon 拿下可量化的品类地位(Best Seller、评论数、第三方市占数据)——这是买手评审的"硬通货",没有之一;
- 二、用旗舰/差异化单品敲门,而非全产品线铺货;定价要给零售商留出促销空间(PETLIBRO 上架即有全场 8 折);
- 美国本土 PR/营销前置:展会 + 媒体通稿 + 创意 campaign,与上架节奏同步;
- 接受渐进式 rollout:select stores → 凭数据扩店,而非一次性全部门店;
- 五、合规与售后:认证、1 年以上保修、美国本土客服(Meowant 明确 "Lifetime US-based support" 值得学)——售后不是成本,是买手的安全感。
四、给中国宠物品牌的建议
战略层:选对赛道比努力重要
- 只做"高增长 × 中国供给优势"象限:智能用品、猫砂/猫用品、鲜食配套设备。食品品牌先 OEM 后品牌,或切高门槛细分(如功能性零食),不要正面强攻大众粮。
- 猫优先:猫经济是美、中一致的结构性趋势,养猫家庭增速、猫零食 13% CAGR、猫砂硬件 7.9% 都在指向同一个结论。
- 定价策略:卡位 $100–400 甜点带,给零售商预留 20% 促销空间——让买手有"做活动"的余地,是谈判桌上的隐形筹码。
渠道层:标准路径与节奏
- 标准四步路径:Amazon 验证(Best Seller + 千级评论)→ Chewy / Target.com / Petco.com(进零售商体系)→ 线下 select stores 试点 → 凭数据扩店。每一步都要有数据,没有数据就没有下一步。
- 线下不要一上来就谈 PetSmart 全国:区域连锁(Pet Supplies Plus 加盟体系、Hollywood Feed、Mud Bay)买家可直接对接、门槛低,是最好的"试点田"。
- 大众渠道另有打法:Walmart 走 Marketplace 先行验证;Tractor Supply(2364 店,2026 年鲜食 80→700 店、加码猫品类)是被低估的增量——"农村包围城市"。
运营层:把短板补成标配
- 合规前置:UL/ETL 认证、1 年以上保修、美国本土客服——这三样是买手的"一票否决项",不是加分项。
- 营销前置:美国 PR 公司 + KOL 测评 + 展会,与上架节奏同步。PETLIBRO 的圣诞树 campaign 证明,创意营销可以直接转化为买手会议上的谈资。
- 以展会为锚规划 12 个月:Global Pet Expo(3 月)谈分销商和区域连锁,SuperZoo(8 月)推线下试点(第六节有详细介绍)。
风险提示
- 关税:对华 Section 301 背景下,评估美国本土组装/生产(参考韩国 Jongga 泡菜在加州建厂的模式);
- 平台依赖:Amazon 政策与费用变化是系统性风险,用 Chewy/DTC/线下对冲;
- 售后成本:智能硬件的退货率与客服成本是隐性利润杀手,定价时必须预留。
五、美国宠物零售版图:线上与线下
5.1 线上:约 35% 份额,增速 2–3 倍于大盘
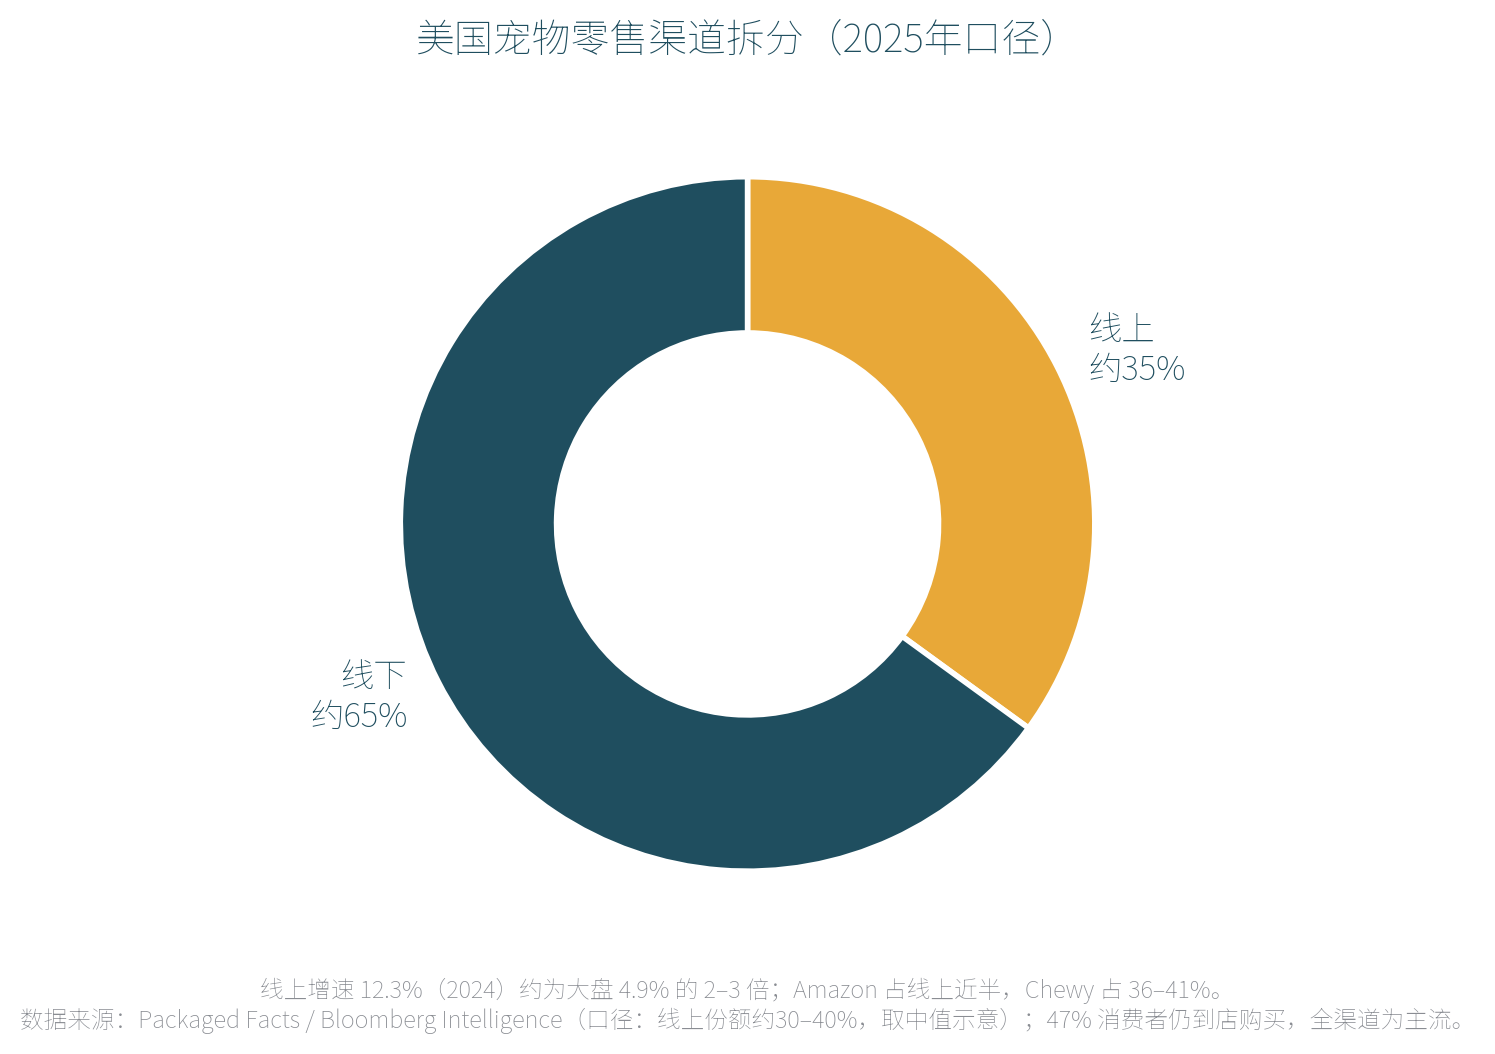
图5:美国宠物零售渠道拆分
线上份额约 30–40%(取 ~35% 示意);2024 年线上增速 12.3%,约为大盘 4.9% 的 2–3 倍。格局:Amazon 占线上近半,Chewy 占 36–41%,Walmart 约 33%(口径有重叠)。Bloomberg Intelligence 预测美国线上 2030 年翻倍至 600 亿美元。但 47% 的消费者仍到店购买——全渠道是主流,纯线上或纯线下都是少数派。
分析:线上是"验证场"(数据、评论、排名),线下是"放大器"(规模、品牌心智)。中国品牌的上半场在线上,但天花板在线下——PETLIBRO 们正在证明这一点。
5.2 美国宠物零售线下版图介绍
| 零售商 | 门店规模 | 定位 | 模式/地理 | 对中国品牌的意义 |
|---|---|---|---|---|
| PetSmart | 1665 店 | 大众综合,Pet Tech 升级中 | 全美直营 | 门槛最高,标杆意义最大;从 select stores 谈起 |
| Petco | 1382 店(2025 年末;FY2025 销售额 $60 亿,-2.5%) | 大众综合,健康/服务导向(100+ 店内兽医医院) | 全美直营 | 压力中求变,对创新品类更开放;走 RangeMe |
| Pet Supplies Plus | 729 家 | 社区店,天然/特殊配方粮 | 33 州,加盟制 | 加盟制=总部+分销商双路径;社区店店员推荐权重高 |
| Pet Supermarket | 155 店/11 州 | 东南高端/整体健康 | 直营(Roark 旗下) | 区域集中,适合做东南试点 |
| Hollywood Feed | 175+ 店 | healthy & holistic 高端天然 | 直营,向全美扩张 | 重成分与天然属性;智能设备要讲"健康监测"故事 |
| Mud Bay | 约 64 店(2023 口径) | 西北 natural | 华盛顿/俄勒冈直营 | 选品标准严,适合打品牌调性 |
| Pet Food Express | 约 64 店(2023 口径) | 加州 natural-only | 加州直营 | 食品极严,用品/智能设备相对可行 |
| Kriser's | 19 店(单源) | 天然社区店 | 芝加哥直营 | 门槛低,适合测试 |
| Chuck & Don's | 约 49 店(2023 口径) | 明尼苏达社区店 | 直营 | 区域买手直接对接 |
| Bentley's Pet Stuff | 93 店 | 芝加哥区 natural | 直营 | 区域买手直接对接 |
| Tractor Supply | 2364 店 + Petsense 206 店 | 农场/乡村生活 | 全美直营 | 被低估的增量:2026 年鲜食 80→700 店、加码猫品类;重性价比与大包装 |
| Walmart / Target / Costco | 4600+/2000/600+ 店(常识口径) | 大众/中产/会员制 | 直营 | Walmart Marketplace 先行验证;Costco 极难,需大包装+稳定供应链 |
分析:美国线下不是铁板一块,而是"双寡头定标杆、区域连锁做试点、农场渠道找增量"的三层结构。中国品牌常犯的错误是只盯着 PetSmart/Petco,而区域精品连锁才是性价比最高的切入点:买家可直接对接、决策快、能验证区域数据,再拿着数据去谈双寡头。
玩法总结:美国宠物零售的一般规律
- 1、线上验证 → 线下放大:没有 Amazon 数据,买手不跟你谈;
- 2、专业渠道讲"健康/天然"故事,大众渠道讲"性价比":同一产品,见 Hollywood Feed 和见 Walmart 是两套话术;
- 3、加盟与分销商是区域渗透的关键:Pet Supplies Plus 的 729 家加盟店靠总部+分销商双路径覆盖;
- 4、服务化:Petco 开兽医医院、Hollywood Feed 养专家店员——渠道也在 humanization,能帮渠道讲"健康"故事的品牌更受欢迎。
六、如何进入线下:分销商、上架机制与展会
6.1 三大入口:具体怎么谈
PetSmart(门槛最高):
- 对接:联系 merchandising 团队(第三方指南口径:Merchandising2@PetSmart.com);
- 准备材料:retail-ready 包装、建议零售价与促销空间、供应链与产能证明、营销支持计划、Amazon 销售数据(Best Seller 截图、评论数);
- 谈判策略:不要谈全国,先谈 select stores 试点 + PetSmart.com,用 3–6 个月数据换扩店。
Petco(对创新更开放):
- 对接:RangeMe.com 建 vendor profile,买手在上面搜品类;
- 要点:健康/创新导向优先,把"智能健康监测""天然成分"等关键词写进 profile;
- FY2025 销售额 -2.5% 的背景下,Petco 对能带来增量的新品类更饥渴——这是窗口。
Chewy(线上专业零售):
- 对接:Chewy Partner Hub 申请;
- 模式:传统批发零售/代发货,不是开放 marketplace——要按零售商标准过审(包装、条码、EDI、退货政策);
- Catlink、Meowant 已验证此路径可行。
6.2 两大分销商:区域渗透的主通道
- Phillips Pet Food & Supplies:1938 年创立,10 个配送中心,服务独立宠物店、水族、农场店、美容店、兽医渠道。一旦签下全国分销,独立零售商可直接向 Phillips 加单、无需与品牌逐一开 vendor 账户——这是覆盖长尾门店成本最低的方式。
- Animal Supply Company (ASC):全美宠物分销领导者,持续新增品牌伙伴,覆盖逻辑与 Phillips 类似。
怎么合作(可操作步骤):
- 1、准备分销商资料包:产品线、MSRP 与分销价体系、营销支持(样品、陈列、促销)、Amazon 数据背书;
- 对接分销商买手/品牌引入团队,谈首批进货与覆盖区域;
- 3、进其产品目录后,主动向目标区域的独立店和区域连锁推送(分销商提供名单,品牌方做 sell-in);
- 4、用 2–3 个季度的动销数据,升级谈更大的连锁。
6.3 通用要求 checklist(进场前自查)
- ☐ retail-ready 包装(英文、条码、合规标识)
- ☐ 有竞争力的定价 + 给零售商留促销空间
- ☐ 可靠供应链与安全库存(断货是买手最不能忍的)
- ☐ 营销支持计划(样品、陈列、联合促销)
- ☐ 认证(UL/ETL 等)与 1 年以上保修
- ☐ 美国本土客服与退货流程
- ☐ Amazon 可量化的销售证据
6.4 两个核心展会概要
Global Pet Expo 2026(3 月 25–27 日,奥兰多 Orange County Convention Center):
- 行业最大的 B2B 展,是分销商和连锁买手最集中的场合;
- Honeycare 2025 年参展并扩大展位——中国品牌已在用它对接渠道;
- 适合动作:发布新品、对接 Phillips/ASC、约区域连锁买手面谈。
SuperZoo 2026(8 月 12–14 日,教育日 8 月 11 日,拉斯维加斯 Mandalay Bay):
- 22,000+ 专业观众、1,100+ 参展商、350,000 平方英尺、2,000+ 新品,1/8 国际观众来自 70 国;
- 更偏"新品与趋势",WPA 同期发布 petLENS 市场情报;
- 适合动作:推线下试点、做媒体曝光、观察竞品。
附:数据口径说明与主要来源
- 美国总量与结构:APPA《State of the Industry》(2020–2025 实际,2026 预测);
- 全球对比:Euromonitor(2026-08,宠物护理口径)、《中国宠物行业白皮书》(城镇犬猫消费口径);
- 渠道:Packaged Facts、Bloomberg Intelligence《2025 Pet Economy Report》;
- 展望:Packaged Facts、摩根士丹利(2026 年修正版)、Bloomberg Intelligence;
- 品牌与案例:各品牌官网/PR 通稿、Amazon/Chewy/PetSmart/Petco/Target 产品页(2026-10-03 核验)、EqualOcean、USPTO;
- 零售商与分销商:公司财报(Petco FY2025)、Chain Store Age、Entrepreneur、PetfoodIndustry、RetailBound 2026 指南;
*本报告数据截至 2026 年 10 月 3 日,少部分引用数据仅为单一来源,无法交叉验证。本文仅供经营判断参考,不构成法律意见*